Portada
SAT embarga terrenos a empresario

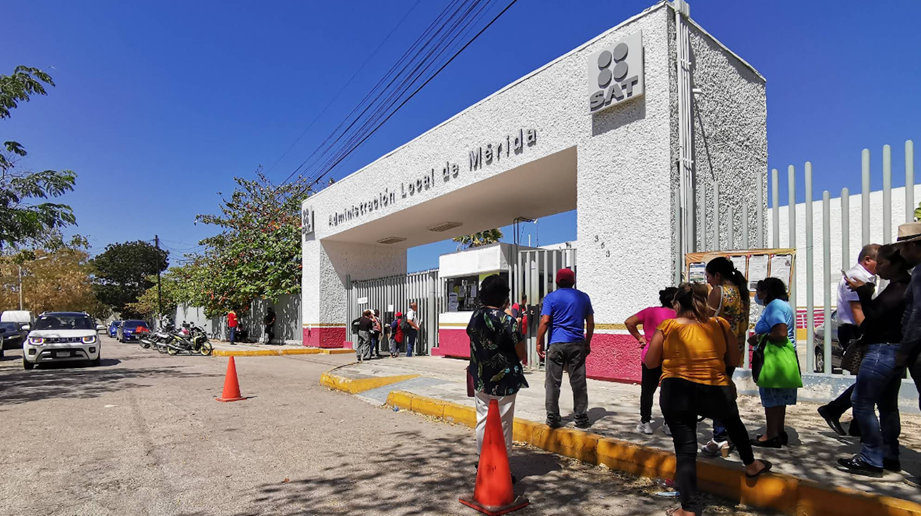
- Mario Alberto Marcos Nader enfrenta un procedimiento de cobro fiscal por 6 millones 967 mil 134 pesos. El SAT inscribió embargos sobre sus participaciones en tres terrenos de Cholul, al norte de Mérida, donde comparte inversiones con empresarios de las familias Chapur Duarte y Granja Peniche.
- Los registros oficiales también revelan antecedentes de conflictos mercantiles y anteriores procedimientos fiscales sobre estos inmuebles.
Redacción/Unidad de Investigación Sol Yucatán
Una deuda fiscal de casi siete millones de pesos alcanzó las inversiones inmobiliarias de Mario Alberto Marcos Nader en el norte de Mérida. El Servicio de Administración Tributaria (SAT) ordenó embargar sus derechos de propiedad sobre tres terrenos ubicados en Cholul, donde el empresario comparte inversiones con Roberto Chafic Chapur Duarte, Miguel Ángel Granja Peniche, Alejandro José Granja Peniche y otros particulares.

La medida quedó documentada en octubre de 2025 en el Registro Público de la Propiedad y del Comercio de Yucatán, mediante tres inscripciones que identifican a Marcos Nader como deudor de un crédito fiscal por 6 millones 967 mil 134 pesos, cantidad por la cual la autoridad federal recurrió a sus participaciones inmobiliarias como garantía de cobro.
Los terrenos afectados, identificados con los tablajes catastrales 33490, 33496 y 33498, comprenden una superficie conjunta de 20 mil 624.57 metros cuadrados, equivalentes a poco más de dos hectáreas. Se trata de propiedades adquiridas mediante inversiones compartidas desde 2011 y cuyos antecedentes registrales incluyen procedimientos mercantiles, embargos y posteriores cancelaciones.

El caso exhibe cómo una obligación fiscal individual terminó alcanzando derechos de propiedad integrados en inversiones inmobiliarias colectivas, en las que participan empresarios vinculados por operaciones patrimoniales realizadas durante más de una década.
La intervención del SAT quedó formalizada mediante el procedimiento administrativo de ejecución SAT-8S.4.-2025 y el oficio 400-70-00-03-01-2025-10235, fechado el 3 de octubre de 2025.
Una semana después, el 10 de octubre, las medidas fueron presentadas ante el Registro Público de Yucatán y quedaron identificadas con los números de inscripción 1148588, 1148589 y 1148590.
En los tres documentos aparece Mario Alberto Marcos Nader como contribuyente deudor y la Administración Desconcentrada de Recaudación de Yucatán 1 como autoridad a cuyo favor se practicaron los embargos.
La cantidad reclamada corresponde a la resolución fiscal 500-69-00-06-01-2024-3910, por un importe de 6 millones 967 mil 134 pesos.
Aunque la autoridad afectó tres propiedades distintas, los registros corresponden al mismo crédito fiscal. Por lo tanto, no se trata de tres adeudos independientes, sino de una obligación millonaria cuya garantía fue extendida a diferentes participaciones inmobiliarias del empresario.
La documentación no especifica las contribuciones, ejercicios fiscales, recargos o sanciones que originaron la resolución. Sin embargo, acredita que el asunto llegó a una fase de ejecución administrativa en la que el SAT recurrió a bienes inmuebles para garantizar el cobro.
La actuación tiene consecuencias patrimoniales concretas. Un embargo fiscal inscrito sobre derechos inmobiliarios establece una afectación jurídica que puede condicionar su disposición y servir como antecedente para posteriores actuaciones de cobro, conforme a los procedimientos previstos en la legislación.
La historia de los terrenos comienza catorce años antes de la intervención fiscal.
El 23 de mayo de 2011, Mario Alberto Marcos Nader participó en operaciones de adquisición de terrenos rústicos en Cholul, formalizadas ante Fernando Antonio Castilla Patrón, titular de la Notaría Pública número 70 de Mérida.
En los tablajes 33490 y 33498 aparecen como copropietarios Marcos Nader, Roberto Elías Hinojosa Esma, Roberto Chafic Chapur Duarte, Miguel Ángel Granja Peniche y Alejandro José Granja Peniche.
La distribución de la propiedad resulta particularmente significativa. Marcos Nader concentró el 64.714 por ciento de los derechos en cada uno de esos dos terrenos, convirtiéndose en el copropietario mayoritario.
Roberto Elías Hinojosa Esma y Roberto Chafic Chapur Duarte adquirieron participaciones de 11.762 por ciento cada uno, en tanto Miguel Ángel y Alejandro José Granja Peniche quedaron con 5.881 por ciento cada uno.
El tablaje 33490 cuenta con una superficie de 4 mil 108.40 metros cuadrados, y el 33498 comprende 10 mil 528.72 metros cuadrados. Entre ambos reúnen más de 14 mil 600 metros cuadrados, con una participación mayoritaria del empresario posteriormente embargado.
El tercer inmueble, tablaje 33496, tiene una extensión de 5 mil 987.45 metros cuadrados y una estructura de copropiedad más amplia.
En este último terreno, Marcos Nader aparece con 6.17 por ciento de los derechos, junto con numerosos inversionistas, entre ellos integrantes de las familias Granja Peniche y Millet, además de otros particulares.
La diferencia en los porcentajes es importante porque los embargos fiscales no fueron dirigidos contra la totalidad de las propiedades ni contra los derechos de los demás copropietarios.
Las inscripciones establecen expresamente que la afectación recae sobre la parte proporcional correspondiente a Mario Alberto Marcos Nader.
Esto significa que el procedimiento fiscal se proyectó sobre inversiones compartidas, pero la obligación identificada en los documentos corresponde individualmente al empresario.
La participación de los otros propietarios no acredita que tengan responsabilidad por el crédito fiscal ni que formen parte del procedimiento de ejecución.
Los tres terrenos fueron adquiridos por precios históricos que, en conjunto, sumaron aproximadamente 6.9 millones de pesos, una cifra cercana al importe del crédito fiscal registrado catorce años después.
La coincidencia de montos resulta llamativa, aunque no debe confundirse el precio de adquisición de los inmuebles completos con el valor actual de las participaciones embargadas. Los terrenos pudieron experimentar cambios de valor y Marcos Nader no es propietario exclusivo de ellos.
La verdadera dimensión patrimonial de las medidas dependería de un avalúo actualizado de los derechos afectados.
Sin embargo, los embargos de 2025 no representan el primer episodio judicial o fiscal registrado en estas inversiones inmobiliarias.
Los antecedentes de los tablajes 33490 y 33496 incluyen actuaciones relacionadas con el expediente 1172/2015, correspondiente a un juicio ejecutivo mercantil en el que aparecen Grupo Constructor Simax, S.A. de C.V., Alejandro José Granja Peniche y Mario Alberto Marcos Nader.
Ese procedimiento derivó en anotaciones sobre derechos inmobiliarios que posteriormente fueron levantadas.
Los documentos registrales señalan que en marzo de 2022 se inscribió la cancelación de embargos a partir de un desistimiento dentro del expediente judicial.
Aunque esas actuaciones quedaron canceladas, permiten identificar una relación mercantil documentada entre Marcos Nader, Alejandro José Granja Peniche y la constructora Simax, además de las inversiones inmobiliarias que ambos compartían.
También existen antecedentes de actuaciones fiscales anteriores.
Durante 2023, la Administración Desconcentrada de Recaudación de Yucatán 1 ordenó medidas sobre derechos inmobiliarios de Marcos Nader. Posteriormente, en octubre de ese mismo año, el SAT dispuso su cancelación.
La razón asentada en los registros fue que el adeudo correspondiente se encontraba dado de baja en los sistemas de la autoridad fiscal.
Los documentos no establecen si esa baja obedeció a un pago, una rectificación, una resolución administrativa o alguna otra circunstancia.
Lo relevante es que aquellas cancelaciones no impidieron que, dos años después, el SAT iniciara un nuevo procedimiento administrativo de ejecución sobre los terrenos de Cholul.
En octubre de 2025, la autoridad volvió a afectar las participaciones del empresario, esta vez por un crédito fiscal expresamente cuantificado en casi siete millones de pesos.

La secuencia muestra una trayectoria registral que pasó por litigios mercantiles, levantamientos de medidas judiciales, cancelaciones fiscales y nuevas actuaciones de cobro.
Cada expediente tiene una naturaleza jurídica distinta y no puede utilizarse para afirmar que todos correspondan a un mismo adeudo. Pero su acumulación en los antecedentes de los terrenos constituye una línea de investigación relevante sobre la situación patrimonial y mercantil del empresario.
Los registros del procedimiento más reciente contienen además un dato sobre las actuaciones previas a la inscripción.
El SAT asentó que el 26 de septiembre de 2025 envió a Mario Alberto Marcos Nader un aviso electrónico de notificación pendiente a través del Buzón Tributario.
Posteriormente, el 3 de octubre, se emitió el oficio relacionado con los embargos, que fueron presentados al Registro Público el día 10 de ese mismo mes.
Esta cronología permite establecer que la autoridad desarrolló actuaciones de comunicación y ejecución antes de que las afectaciones quedaran incorporadas al historial inmobiliario.


La documentación disponible no incluye el expediente administrativo completo ni los eventuales recursos legales promovidos por el contribuyente.
Tampoco permite determinar si el crédito fiscal fue pagado posteriormente, si se encuentra sujeto a impugnación o si las medidas fueron suspendidas o canceladas después de octubre de 2025.
Esa limitación no resta relevancia al hallazgo central: en esa fecha, la autoridad federal había llevado un crédito de casi siete millones de pesos hasta los derechos de propiedad del empresario sobre tres terrenos compartidos con otros inversionistas.
El expediente también permite observar una particularidad del negocio inmobiliario: la participación de Marcos Nader en propiedades donde no aparece como dueño único, sino como integrante de grupos de copropietarios con porcentajes definidos.
En dos terrenos concentró casi dos terceras partes de los derechos, y en otro mantuvo una participación minoritaria dentro de un conjunto más amplio de inversionistas.
La autoridad fiscal identificó esas participaciones y las incorporó al procedimiento de ejecución.
El embargo de derechos de copropiedad puede presentar complejidades distintas de las que existen cuando un contribuyente posee un inmueble en su totalidad, debido a la necesidad de respetar los derechos de terceros y delimitar exactamente la participación afectada.
En este caso, los demás copropietarios aparecen en el historial inmobiliario por sus inversiones, no como deudores del SAT.
La investigación tampoco acredita que los terrenos hayan sido rematados, adjudicados al gobierno federal o transferidos a terceros como consecuencia del procedimiento.
Hasta donde permiten establecer los documentos examinados, la actuación comprobada consiste en la inscripción de embargos fiscales sobre las participaciones de Marcos Nader.


La existencia de un crédito fiscal de esta magnitud obliga a distinguir entre dos aspectos: la responsabilidad tributaria del contribuyente, cuya naturaleza exacta requiere conocer la resolución administrativa, y la intervención patrimonial del SAT, que sí quedó asentada en los registros públicos.
El primer aspecto permanece pendiente de esclarecerse. El segundo está documentado.
La historia de estas inversiones inmobiliarias adquiere así una dimensión distinta. Los terrenos de Cholul no solamente representan operaciones de adquisición realizadas entre empresarios yucatecos, sino bienes cuyos derechos de propiedad quedaron involucrados en procedimientos judiciales y fiscales durante diferentes etapas.
El episodio más reciente conocido corresponde a octubre de 2025, cuando el SAT inscribió los embargos por 6 millones 967 mil 134 pesos.
La falta de una constancia posterior de cancelación entre los documentos revisados no permite asegurar que las medidas continúen vigentes en octubre de 2026. Para establecer su situación actual, se requiere una certificación registral actualizada.
También permanece sin conocerse públicamente, a partir de estos documentos, el origen específico del crédito fiscal, las contribuciones involucradas y la respuesta legal del empresario.
Lo que ya no queda sujeto a interpretaciones es la actuación registrada de la autoridad: el SAT identificó un crédito fiscal millonario a cargo del empresario inmobiliario Mario Alberto Marcos Nader y ordenó embargar sus derechos sobre tres terrenos de Cholul.
Las inversiones, compartidas con integrantes de las familias Chapur Duarte y Granja Peniche, quedaron así vinculadas registralmente a un procedimiento de cobro que afecta exclusivamente las participaciones del contribuyente señalado.
Catorce años después de las adquisiciones, los terrenos que formaron parte de una inversión inmobiliaria colectiva terminaron incorporados a un expediente de ejecución fiscal por casi siete millones de pesos.
El desenlace administrativo todavía requiere verificarse, pero el hecho central quedó escrito en los folios del Registro Público de Yucatán: la autoridad hacendaria llevó el cobro de una deuda millonaria hasta el patrimonio inmobiliario de Mario Alberto Marcos Nader.